El BCE se toma una pausa antes de subir otra vez en diciembre, mientras arranca la carrera por la silla de Lagarde
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
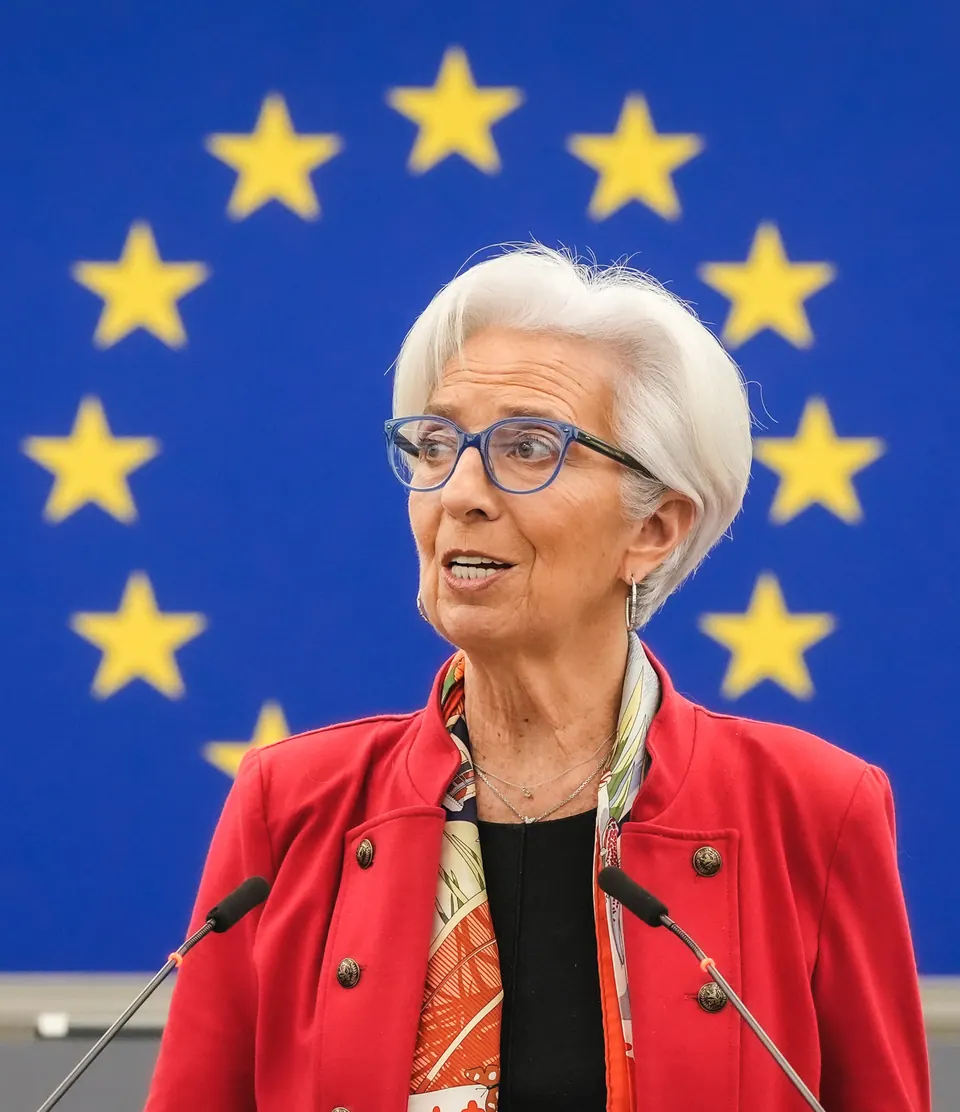
El BCE dejó los tipos sin cambios el 29 de octubre, con el de depósito en el 2,50%, pero Lagarde admitió que el Consejo debatió una subida y que la dirección «está clara» si los datos acompañan. Ese mismo día anunció que dejará la presidencia el 7 de febrero de 2027, nueve meses antes de lo previsto. Pablo Hernández de Cos y Klaas Knot parten como favoritos para sucederla, y el Euríbor ronda ya el 3,24%.
Contexto
Tras recortar tipos entre 2024 y mediados de 2025 hasta dejar el depósito en el 2%, el BCE dio un giro en 2026 por el choque energético asociado a la guerra en Oriente Próximo. Subió en junio y en septiembre, y en octubre optó por una pausa vigilante. Al mismo tiempo, el banco renueva su cúpula: Isabel Schnabel deja el Comité Ejecutivo a principios de 2027 y el mandato del economista jefe, Philip Lane, vence en mayo de 2027. Según el artículo 283.2 del TFUE, el presidente del BCE lo nombra el Consejo Europeo por mayoría cualificada, a recomendación del Consejo y tras consultar al Parlamento Europeo y al Consejo de Gobierno del BCE. El mandato dura ocho años y no es renovable.
Por qué importaEl tono de octubre fue el de una pausa con sesgo alcista. El BCE ve riesgos al alza para la inflación si la energía cara contagia a salarios y otros precios, y riesgos a la baja para el crecimiento. Por eso no se ha comprometido. Que los mercados se hayan endurecido por sí solos le dio margen para esperar: la rentabilidad de la deuda a 10 años ha subido unos 35 puntos básicos desde septiembre y las bolsas han caído. El dato de inflación del 4% conocido hoy refuerza la subida de diciembre, aunque la subyacente estable (2,5%) invita a subir de forma gradual. Para España el canal clave es el Euríbor, que se adelanta a lo que espera el mercado del BCE. Que en octubre se haya estabilizado en torno al 3,24% indica que una subida en diciembre ya está, en buena parte, descontada. Aun así, quien revise la hipoteca en los próximos meses lo hará con el índice un punto por encima del de hace un año. El relevo de Lagarde también importa: Hernández de Cos sería el primer español al frente del BCE, y el perfil del sucesor, más o menos partidario de subir tipos, influirá en la política monetaria desde 2027.
Qué significa para…
Las revisiones con el Euríbor de octubre (3,239%) encarecen la cuota frente a hace un año. Si el BCE sube en diciembre, el índice tiene poco margen para bajar a corto plazo.
Con tipos al alza, la remuneración de depósitos y letras mejora, pero el crédito al consumo y la financiación de vivienda nueva se encarecen.
Las condiciones de financiación se han endurecido desde septiembre, y las compañías con deuda a tipo variable verán subir sus costes financieros.
El relevo es un ejemplo práctico del art. 283.2 TFUE: lo nombra el Consejo Europeo por mayoría cualificada, a recomendación del Consejo, con consulta no vinculante al Parlamento Europeo y al BCE.
Pausa con el dedo en el gatillo y presidenta con las maletas hechas: mala combinación para dar certidumbre.
Subir tipos contra un choque de oferta tiene un límite evidente: el BCE no fabrica petróleo ni abre el estrecho de Ormuz. Lo que sí consigue es enfriar la demanda y el crédito, justo cuando reconoce riesgos a la baja para el crecimiento. El mercado ya ha hecho buena parte del trabajo: el bono a 10 años ha subido unos 35 puntos básicos y el Euríbor está en el 3,24% con el depósito en el 2,50%, lo que indica que se descuentan unos 70 puntos básicos más de subidas. Ganan la banca, por su margen de intereses, y los ahorradores; pierden los hipotecados variables y los Estados más endeudados, como Italia. La letra pequeña: si el petróleo baja por un acuerdo con Irán, el BCE puede verse subiendo tipos en plena desaceleración.
El nombramiento sigue el artículo 283.2 del TFUE: lo decide el Consejo Europeo por mayoría cualificada, con consulta no vinculante al Parlamento Europeo y al Consejo de Gobierno. Que la consulta no vincule deja la elección en manos de un reparto político entre Gobiernos, no de un examen técnico abierto. Hay un detalle relevante: el mandato es de ocho años y no renovable, de modo que el sucesor no completa el de Lagarde sino que estrena uno entero, hasta 2035. La independencia del artículo 130 del TFUE protege al BCE de instrucciones, pero no del perfil que los Gobiernos elijan. La salida anticipada es legal, aunque deja al banco con presidenta saliente en mitad de un ciclo de subidas.
Para quien tiene hipoteca variable, la revisión de este año sale unos 1.000 euros más cara que hace doce meses en un préstamo medio de 150.000 euros. Para quien tiene ahorros, los depósitos por fin pagan algo, pero menos que la inflación. Que un español pueda presidir el BCE es una buena noticia de imagen, pero no cambia la cuota de nadie: decide un consejo de más de veinte miembros. La pregunta de bar: si los tipos suben y la gasolina sigue cara, ¿quién está pagando exactamente la lucha contra la inflación?
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
El BCE fija tipos a muy corto plazo, pero el Euríbor a 12 meses refleja lo que el mercado espera que hagan esos tipos durante el próximo año. Por eso el Euríbor se mueve antes que el BCE: si se espera una subida en diciembre, el índice ya la incorpora en octubre. Después llega a las familias: la hipoteca variable se revisa cada 6 o 12 meses con el Euríbor más un diferencial fijo. Ejemplo: en una hipoteca de 150.000 euros a 25 años con diferencial del 1%, cada 0,25 puntos más de Euríbor suben la cuota unos 20 euros al mes, unos 250 al año. Por eso una subida del BCE ya descontada apenas mueve el Euríbor el día que se anuncia: lo que cuenta es la sorpresa respecto a lo esperado.
Qué vigilar6 de noviembre: cierre del plazo para presentar candidatos a presidir el BCE. 9 de noviembre: Eurogrupo. 17 de diciembre de 2026: reunión del BCE con nuevas proyecciones. 17 y 18 de diciembre: Consejo Europeo, segunda opción para cerrar el nombramiento si no hay acuerdo antes. Principios de diciembre: Euríbor medio de noviembre (la media provisional apunta por encima del 3,3%). 7 de febrero de 2027: salida de Lagarde.
La ficha: todas las cifras
- Tipos vigentes tras la reunión del 29 de octubre de 2026: facilidad de depósito 2,50%, operaciones principales de financiación 2,65% y facilidad marginal de crédito 2,90%. La decisión fue unánime.
- En 2026 el BCE ha subido tipos dos veces, 25 puntos básicos cada una: el 11 de junio (depósito del 2% al 2,25%, primera subida desde septiembre de 2023) y en septiembre (al 2,50%).
- Según Lagarde, el Consejo de Gobierno debatió subir tipos en octubre, pero prefirió esperar a más datos. El BCE mantiene el enfoque de decidir reunión a reunión y en función de los datos, sin comprometer una senda.
- Expectativas para el 17 de diciembre: una encuesta de Reuters recogida por Estrategias de Inversión muestra que más del 90% de los analistas espera una subida de 25 puntos básicos (depósito al 2,75%); PIMCO calcula que el mercado descuenta unos 70 puntos básicos de subidas en total.
- Lagarde dejará el cargo el 7 de febrero de 2027, tras la reunión de febrero; su mandato vencía en octubre de 2027. Ha explicado que quiere libertad para pronunciarse sobre asuntos no monetarios.
- Sucesión: los Gobiernos del euro tienen hasta el 6 de noviembre para presentar candidatos, y el Eurogrupo los examinará el 9 de noviembre. España propone a Pablo Hernández de Cos (exgobernador del Banco de España y director general del BPI) y Países Bajos a Klaas Knot (expresidente del banco central neerlandés).
- Euríbor a 12 meses: media de octubre de 2026 del 3,239%, frente al 3,247% de septiembre (primera bajada mensual desde junio) y el 2,187% de octubre de 2025.
- Para una hipoteca de 150.000 euros a 25 años con un diferencial del 1%, la revisión anual con el Euríbor de octubre supone pagar unos 1.000 euros más al año (según idealista).
Cómo lo hemos verificado
Los tipos (depósito 2,50%, refinanciación 2,65%, facilidad marginal 2,90%) están confirmados en el comunicado del BCE, y la salida de Lagarde el 7 de febrero de 2027 en su nota oficial y en medios independientes como Euronews y CaixaBank Research. La unanimidad no figura en el comunicado escrito; procede de la rueda de prensa y la recoge la prensa. El Euríbor de octubre (3,239%) y septiembre (3,247%) cuadra con el histórico publicado. Las expectativas para diciembre (más del 90% de analistas, unos 70 puntos básicos descontados) y el favoritismo de Hernández de Cos son estimaciones de encuestas y gestoras, no hechos, y los 1.000 euros de la hipoteca son un cálculo de idealista.
Fuentes
- BCE – Decisiones de política monetaria, 29-10-2026
- BCE – Declaración y rueda de prensa, 29-10-2026
- BCE – Christine Lagarde dejará la presidencia el 7 de febrero de 2027
- Libre Mercado – Arranca la carrera por el sillón de Lagarde en el BCE
- Infobae (Europa Press) – El Eurogrupo da hasta este viernes para presentar candidatos
- Finect – Reunión del BCE de octubre de 2026
- Estrategias de Inversión – El BCE dejará los tipos en octubre para subirlos en diciembre
- idealista – El Euríbor cierra octubre en el 3,23%
- Euribor.com.es – Histórico 2026