Berlín deja vía libre a UniCredit en Commerzbank a cambio de ocho compromisos, pero no dice si venderá su 13%
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
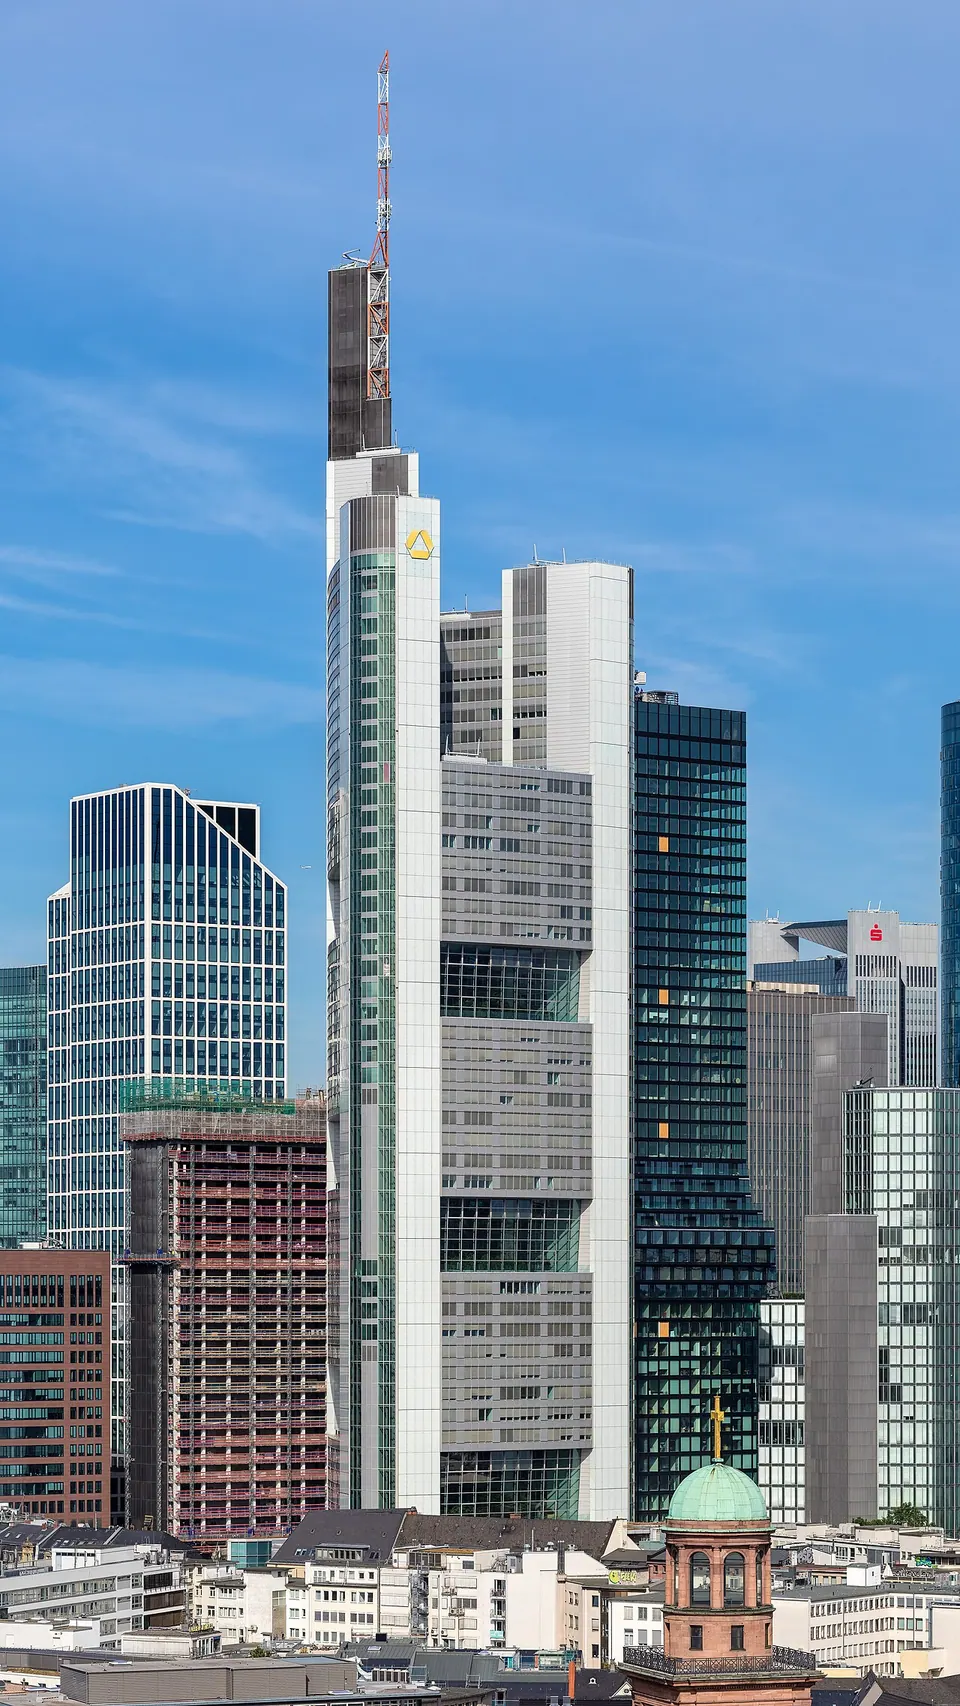
El Gobierno alemán retira su oposición a que UniCredit controle Commerzbank y renuncia a proponer consejeros. A cambio, el banco italiano mantendrá Commerzbank en bolsa y llevará a Fráncfort su sede alemana. Berlín no aclara qué hará con su 13,3%.
Contexto
UniCredit empezó a comprar acciones de Commerzbank en 2024 y lanzó en marzo de 2026 una oferta de canje no solicitada (0,485 acciones propias por cada título de Commerzbank). Berlín, que conserva su participación desde el rescate de la crisis financiera, no acudió a la oferta, que terminó a comienzos de julio, y la dirección de Bettina Orlopp se opuso durante meses. El canciller Friedrich Merz suavizó la postura en julio al decir que no bloquearía la compra, aunque criticaba la forma. El 16 de noviembre Bruselas autorizó la operación sin condiciones y la vicepresidenta Teresa Ribera advirtió de que reaccionaría si un Gobierno intentaba frenarla. Tres días después llega el acuerdo político.
Por qué importaUn comprador con casi la mitad de los votos ya pesa de forma decisiva en la junta, pero en Alemania la oposición del Estado accionista podía encarecer y alargar la integración: consejeros hostiles, presión política y un 13% inmovilizado que impide subir al control pleno. El acuerdo cambia ese cálculo. Berlín obtiene garantías sobre lo que le preocupaba (sede, cotización, crédito al Mittelstand y empleo) y, a cambio, deja de tener voz en el consejo. UniCredit despeja el camino a la junta de 2027, donde podrá sustituir a los diez representantes de los accionistas y, a través de ellos, influir en la dirección. Queda abierta la salida del Estado. Los analistas de Mediobanca contemplan dos vías para que UniCredit gane peso: comprar el 13% o fusionar HVB con Commerzbank, que según sus cálculos elevaría su participación sin pagar efectivo al Estado y consumiría menos capital.
Qué significa para…
Los minoritarios de Commerzbank pierden el conflicto político como posible motor de una oferta mejorada; su valor dependerá ahora del plan de integración y de cómo se fije la ecuación de canje en una eventual fusión con HVB.
Es un caso de manual sobre cómo un accionista público negocia compromisos de sede, cotización y empleo sin acción de oro ni veto legal, y sobre las reglas alemanas de opas (WpÜG) que condicionan cuándo puede el oferente pagar más.
Las pymes exportadoras alemanas reciben un compromiso genérico sobre su financiación; queda por ver qué ocurre con la red internacional de Commerzbank, que Orcel ha calificado de demasiado grande.
Muestra que en las grandes operaciones bancarias las autorizaciones de competencia y del supervisor son solo una parte: el acuerdo con el Gobierno y los compromisos posteriores a la oferta pueden decidir el calendario.
Berlín cambia su capacidad de estorbar por garantías poco cuantificadas, y la gran incógnita, el precio de su 13%, queda para 2027.
UniCredit gana sobre todo tiempo y paz: evita una junta conflictiva y una pugna pública con el segundo accionista. Los compromisos son en buena parte cualitativos (presencia «considerable» en Múnich, apoyo al Mittelstand) y no fijan cifras de empleo, inversión ni capital, por lo que su coste real es difícil de medir. La fusión de HVB con Commerzbank que apuntan los analistas es la vía más barata en capital, pero eleva el control de UniCredit sin pagar una prima en efectivo al Estado ni a los minoritarios. El Estado, por su parte, cede su capacidad de nombrar consejeros sin haber asegurado un precio de salida.
Los compromisos se presentan como vinculantes, pero constan en una carta, no en un contrato publicado, y no se conoce qué remedio tendría Berlín si se incumplen. El Gobierno carecía de un veto legal sobre una operación ya autorizada por el BCE y la Comisión, y la vicepresidenta Ribera había avisado de que Bruselas reaccionaría ante un bloqueo: el acuerdo formaliza una negociación de influencia, no de derechos. La ley alemana de opas obliga a pagar la diferencia a quienes aceptaron si el oferente compra fuera de bolsa a mayor precio en el año siguiente al resultado, salvo, entre otros casos, que la adquisición se produzca por fusión, lo que hace relevante esa vía y la fecha de julio de 2027.
Para el contribuyente alemán, que rescató Commerzbank, la pregunta es cuándo y a qué precio recupera su dinero, y el acuerdo no lo responde. Para los empleados, el reconocimiento de los acuerdos de protección existentes es una garantía, pero no un compromiso de plantilla. Y queda la pregunta de fondo: si una operación ya autorizada por el BCE y por Bruselas necesita además el visto bueno político del Gobierno accionista, las fusiones bancarias transfronterizas seguirán dependiendo de negociaciones caso por caso.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Para proteger a quien acepta una opa, muchas leyes impiden que el comprador pague después más a otros accionistas sin compensar a los primeros. En Alemania, el artículo 31.5 de la ley de opas (WpÜG) obliga al oferente que compre acciones fuera de bolsa a un precio superior dentro del año siguiente a la publicación del resultado a abonar en efectivo la diferencia a todos los que aceptaron. Ejemplo hipotético: si 100 millones de acciones acudieron a una oferta valorada en 30 euros y el comprador pagara 35 a otro accionista dentro de ese año, debería 5 euros más por acción a quienes aceptaron, 500 millones en total. La norma no se aplica, entre otros casos, cuando las acciones se adquieren para cumplir una obligación legal de compensar a accionistas o cuando se adquiere el patrimonio de la sociedad, o parte de él, por fusión, escisión o cesión global. Por eso el calendario (julio de 2027 en Commerzbank, según Börsen-Zeitung) y la vía elegida, compra o fusión, cambian mucho el coste de alcanzar el control pleno.
Para profundizar: Fusión por absorción: dos sociedades se convierten en una sin que nadie liquide nada · OPA obligatoria y OPA voluntaria: por qué cruzar el 30 % de una cotizada obliga a ofrecer a todos el mismo precio
Qué vigilarFinales de noviembre de 2026: autorización de las autoridades polacas, la última pendiente según UniCredit. Primer trimestre de 2027: junta extraordinaria de Commerzbank para renovar a los diez representantes de los accionistas en el consejo de supervisión. 2027: renovación ordinaria del consejo de UniCredit con consejeros alemanes. Julio de 2027: fecha desde la que, según Börsen-Zeitung, UniCredit podría mejorar su oferta al Estado sin compensar a quienes ya aceptaron, en línea con el plazo de un año del artículo 31.5 WpÜG. 2028: fusión prevista entre HVB y Commerzbank.
La ficha: todas las cifras
- 19 de noviembre de 2026: el ministro de Finanzas alemán, Lars Klingbeil, anuncia un acuerdo en principio con UniCredit tras hablar con su consejero delegado, Andrea Orcel. Según Klingbeil, el Gobierno apoya ahora «un procedimiento rápido» y «un traspaso ordenado del control».
- Orcel enumera en una carta a Klingbeil ocho compromisos que califica de vinculantes y presenta como un paquete único.
- Fráncfort será la sede alemana del grupo cuando se combinen Commerzbank y HypoVereinsbank (HVB), la filial muniquesa de UniCredit; esa fusión se plantea para 2028, y Múnich conservará una presencia «considerable».
- Commerzbank y la entidad combinada seguirán cotizando como sociedades anónimas (Aktiengesellschaft); UniCredit propondrá ciudadanos alemanes para su propio consejo en la renovación ordinaria de 2027.
- Resto de compromisos: representación de ambos bancos en el comité de dirección del grupo, apoyo a la clientela de pymes exportadoras (Mittelstand), decisiones y capital asignados en Alemania, inversión en Fráncfort (formación, tecnología digital e IA) y diálogo con comité de empresa y sindicatos.
- El Estado alemán, segundo accionista con un 13,3%, renuncia a nombrar dos miembros del consejo de supervisión de Commerzbank; UniCredit le consultó dos candidatos independientes de los diez representantes de los accionistas que propondrá en una junta extraordinaria a comienzos de 2027.
- UniCredit controlará cerca del 49% de Commerzbank (cifra de Reuters) cuando den su visto bueno las autoridades polacas, último permiso pendiente tras los del BCE (octubre), la Comisión Europea y la Reserva Federal (16 de noviembre).
- Analistas de Mediobanca citados por Börsen-Zeitung calculan que fusionar HVB con Commerzbank costaría a UniCredit entre 20 y 40 puntos básicos de capital de máxima calidad (CET1), frente a unos 100 si comprara directamente el 13% del Estado; su participación subiría al 70-75% y la del Estado bajaría al 8%.
Cómo lo hemos verificado
El acuerdo lo confirman el ministro Klingbeil y la carta de Orcel, de la que informaron Reuters, Börsen-Zeitung y Teleborsa; Commerzbank «toma nota» y celebra los compromisos. Que sean vinculantes es la versión de UniCredit: no se ha publicado un documento con mecanismos de cumplimiento. Ninguna de las partes ha dicho si el Estado venderá su participación ni a qué precio; los cálculos sobre la fusión con HVB son estimaciones de Mediobanca recogidas por Börsen-Zeitung.
Fuentes
- Börsen-Zeitung: Bund und Unicredit einigen sich über Commerzbank (19-11-2026)
- Teleborsa: carta de Orcel a Klingbeil con ocho principios vinculantes (19-11-2026)
- Reuters (vía cash.ch): Bundesregierung und Unicredit bei Commerzbank-Übernahme einig
- Euronews: Commerzbank celebra los compromisos de UniCredit tras el acuerdo preliminar con Berlín (19-11-2026)
- WpÜG, artículo 31 (gesetze-im-internet.de)
- Comisión Europea: intervención de Teresa Ribera sobre UniCredit/Commerzbank (SPEECH/26/2453)
- Comisión Europea: autorización sin condiciones de UniCredit/Commerzbank (IP/26/2440)
- UniCredit: resultados finales de la oferta sobre Commerzbank (8-7-2026)