Los fondos que se quedaron Celsa preparan su salida: Rothschild, Citi, Goldman y Barclays para una OPV en 2027, sin descartar vender a un comprador
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
Los fondos acreedores que tomaron Celsa en 2023, con SVP y Attestor a la cabeza, han elegido a los bancos que llevarán su desinversión en la siderúrgica catalana, según Expansión. La vía preferida es una salida a bolsa, que no llegaría antes de 2027, pero mantienen abierta la venta directa: un proceso de doble vía (dual track) sobre una empresa que valoran en más de 3.000 millones.
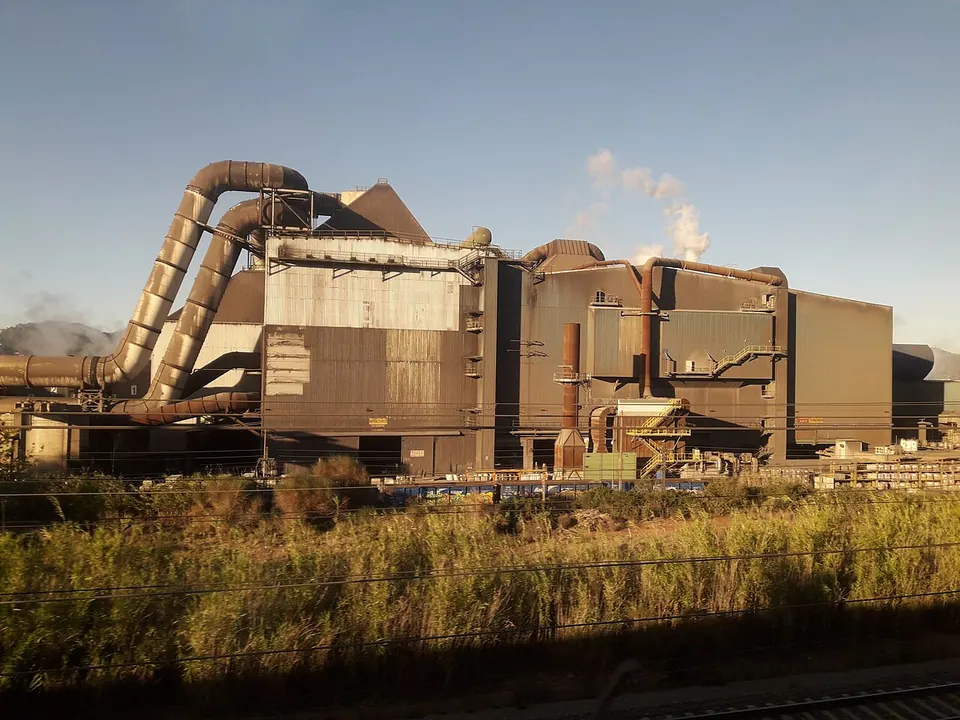
Contexto
Celsa fue el gran caso de prueba de la reforma concursal de 2022. La familia Rubiralta se resistió a ceder la empresa, pero el juzgado mercantil de Barcelona homologó en 2023 un plan de reestructuración que convertía la deuda en capital y dejaba a los acreedores, fondos especializados en situaciones especiales, como dueños. Desde entonces la compañía ha refinanciado su deuda, ha vuelto a beneficios en el primer trimestre de 2026 y, al presentar los resultados semestrales el 6 de octubre, su presidente, Rafael Villaseca, ya dejó caer que el consejo estudiaba tanto la bolsa como la entrada de nuevos accionistas.
Por qué importaUn fondo de reestructuración gana dinero comprando deuda barata de una empresa en apuros, convirtiéndola en acciones y vendiendo esas acciones cuando el negocio se ha estabilizado. Celsa está justo en ese punto: ya gana dinero, la deuda ha bajado y el apalancamiento es manejable, así que toca convertir el papel en caja. El dual track sirve para negociar mejor: preparar la OPV (folleto, analistas, colocadores) crea una alternativa creíble que obliga a cualquier comprador industrial o financiero a pagar al menos lo que daría la bolsa. Para el mercado español es relevante porque sería una de las mayores salidas a bolsa industriales de los últimos años y pondría precio a la apuesta de la reforma concursal: si los acreedores obtienen una buena plusvalía, el modelo de capitalizar deuda contra la voluntad de los socios quedará validado a ojos de otros fondos.
Qué significa para…
Si llega a bolsa, será un valor cíclico ligado al precio del acero y a la construcción, con unos vendedores (los fondos) que querrán salir por completo en uno o varios tramos: conviene mirar cuánto colocan y qué compromisos de no venta asumen.
Una OPV de una sociedad nacida de una reestructuración exige limpiar el historial: litigios con la antigua propiedad, pactos entre los fondos y su gobierno corporativo. Es trabajo de folleto y de due diligence para los despachos.
Para las empresas familiares endeudadas, Celsa es el recordatorio de que con la ley actual los acreedores pueden quedarse con la compañía si el plan supera el examen judicial.
Los fondos que ganaron la batalla judicial a los Rubiralta van a por la plusvalía; el precio dirá si la reforma concursal fue un buen negocio o una ganga.
La valoración de 'más de 3.000 millones' contrasta con los unos 5.000 millones que se publicaron en julio cuando se habló de vender el grupo: o el mercado del acero se ha enfriado o aquella cifra era el precio de salida de los vendedores. Con un ebitda anual en torno a 400 millones y algo más de 1.100 millones de deuda, 3.000 millones de valor de empresa equivalen a unas 7-8 veces ebitda, exigente para una siderúrgica. Lo razonable es esperar descuento si se elige la bolsa y prima de control si aparece un comprador industrial.
La operación es la prueba final de la reforma concursal (Ley 16/2022): los acreedores pudieron imponer a los socios un plan que les arrebataba el control porque el valor de la empresa no alcanzaba para cubrir la deuda. Una OPV con fuerte plusvalía alimentará el debate de si se infravaloró la compañía en 2023, aunque el plan quedó homologado. Cualquier comprador extranjero que supere los umbrales necesitará además la autorización de inversiones exteriores.
Celsa es la segunda empresa industrial de Cataluña y da empleo a miles de personas. A quien trabaja allí le interesa menos quién es el dueño que si el nuevo dueño invierte o recorta. La pregunta incómoda: ¿la bolsa española tendrá apetito por una siderúrgica cuando el dinero persigue a la IA?
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Un dual track es preparar a la vez una salida a bolsa y una venta privada de la misma empresa, para elegir al final la que dé más dinero o más certeza. La OPV sirve de suelo: si la bolsa valoraría la empresa en 3.000 millones, un comprador tendrá que ofrecer más, porque además se queda con el control (prima de control). A cambio, cuesta el doble en asesores y exige tener el folleto listo. Ejemplo: si un comprador ofrece 3.300 millones al contado por el 100% y la bolsa solo absorbería un 30% a 3.000 millones, con descuento de colocación y el resto vendido en años, el vendedor suele preferir la venta privada aunque el precio de bolsa parezca similar.
Para profundizar: Preconcurso y plan de reestructuración: tres meses de escudo y un plan que puede imponerse a quien vota en contra · LBO: comprar una empresa con deuda que acaba pagando la propia empresa (y por qué la ley lo vigila)
Qué vigilarResultados de los nueve meses y del ejercicio 2026 de Celsa; si aparecen ofertas de compradores industriales antes de que se registre un folleto en la CNMV; ventana de OPV en 2027.
La ficha: todas las cifras
- Asesores, según Expansión: Rothschild asesora al consejo; Citi, Goldman Sachs y Barclays serían coordinadores globales de la colocación. Celsa y los bancos no han hecho comentarios.
- Calendario: la oferta pública de venta no se haría en ningún caso antes de 2027.
- Valoración atribuida por Expansión: más de 3.000 millones de euros.
- Accionistas principales: Strategic Value Partners (SVP) y Attestor, por delante de GoldenTree y Cross Ocean.
- Origen del control: en 2023 los acreedores capitalizaron más de 1.350 millones de euros en créditos e impusieron el plan de reestructuración a la familia Rubiralta, fundadora.
- Primer semestre de 2026: beneficio neto de 50,7 millones, ebitda de 288 millones y ventas de 1.786 millones, con 2,2 millones de toneladas de acero vendidas.
- Ejercicio 2025: ingresos de 3.347 millones, ebitda de 396 millones (+44%) y pérdidas de 143 millones, la mitad que en 2024; deuda reducida a 1.145 millones tras refinanciar.
Cómo lo hemos verificado
Los bancos elegidos, la valoración de más de 3.000 millones y el calendario de 2027 proceden de Expansión, que cita fuentes del mercado; Celsa y los bancos no comentaron. Que el consejo estudia la bolsa o la venta directa lo confirmó la propia compañía al presentar resultados en octubre (Ara). La valoración discrepa de los unos 5.000 millones que se publicaron en julio.