Dia vende Argentina por 53,8 millones de dólares y asume una minusvalía de unos 100 millones para quedarse solo con España
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
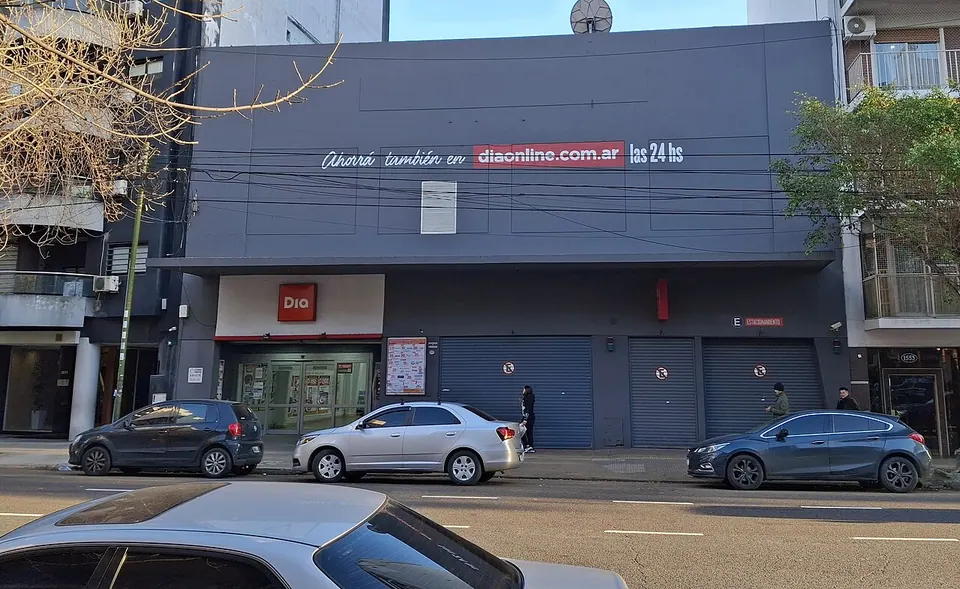
Dia ha acordado vender sus 991 supermercados argentinos a Dorinka, sociedad del Grupo de Narváez (dueño de ChangoMás), por unos 53,8 millones de dólares, unos 48 millones de euros. La operación se cierra el 12 de noviembre y deja al grupo como una cadena de proximidad cien por cien española, a costa de un golpe contable estimado en unos 100 millones en su cuenta de resultados.
Contexto
Dia lleva desde 2019, cuando LetterOne tomó el control tras una OPA y una recapitalización que evitó el concurso, desprendiéndose de todo lo que no es tienda de proximidad en España: vendió Portugal, salió de Brasil y se deshizo de la perfumería Clarel y de los hipermercados. Argentina era la última pieza fuera. En julio de 2026 la prensa argentina ya informaba de que buscaba comprador y de que había cerrado 34 tiendas. El proceso, coordinado según El Economista por Banco Santander, atrajo también a Intercorp (Perú) y a PedidosYa; durante la negociación circularon valoraciones cercanas a 100 millones de dólares, casi el doble del precio final.
Por qué importaLa operación explica bien una idea que cuesta entender: se puede vender perdiendo 100 millones y que el mercado lo celebre. La filial argentina sumaba ventas pero restaba valor: con el consumo argentino hundido (según la prensa local, las ventas de los supermercados argentinos caen más de un 20% desde 2023) y el peso depreciándose, cada año exigía caja de la matriz y diluía los márgenes del negocio español, que es el que crece. La minusvalía es sobre todo contable: el valor que Argentina tenía en libros ya no existía en la realidad, y venderla solo obliga a reconocerlo. A cambio, Dia deja de financiar pérdidas, cobra unos 48 millones y presenta un grupo más pequeño pero más rentable justo antes de negociar su próxima refinanciación, que es cuando los bancos miran márgenes y estabilidad, no tamaño. Para el comprador la lógica es la inversa: Narváez suma casi mil tiendas de proximidad a sus hipermercados ChangoMás a precio de saldo y cierra antes del 17 de noviembre, fecha en la que entra en vigor en Argentina el control previo de concentraciones.
Qué significa para…
El resultado de 2026 vendrá castigado por la minusvalía, pero las cifras pro forma muestran un grupo más rentable. Lo relevante es qué parte del golpe es contable y cuánta caja libera la salida.
Caso de manual de desinversión de un mercado no estratégico: vender barato y rápido puede ser mejor que seguir aportando capital a una filial en un país con alta inflación y moneda débil.
Estructura interesante: el precio mezcla acciones, licencia de marca prepagada y cesión de créditos intragrupo, y el calendario se ajusta para cerrar antes de que entre en vigor el nuevo control de concentraciones argentino.
En España no cambia nada inmediato; Dia dice que destinará el dinero sobre todo a abrir más tiendas de proximidad aquí.
Venta barata pero racional: Dia paga 100 millones contables por dejar de perder dinero cada año y llegar a su refinanciación como una empresa solo española y más rentable.
El precio es bajo: unos 40 millones de dólares por las acciones de casi mil tiendas, frente a los cerca de 100 millones que se manejaban durante la negociación. Pero comparar con eso engaña: la filial quemaba caja y Dia tendría que haber seguido aportando capital. La venta mejora márgenes y ROIC sobre el papel, aunque parte de esa mejora es aritmética (quitar un negocio que pierde) y no prueba que el negocio español crezca más deprisa. Gana Narváez, que compra escala a precio de crisis; pierde valor contable el accionista de Dia, que ya lo había perdido en la práctica.
La operación no necesita autorización en España: es una venta de una filial extranjera. Lo jurídicamente llamativo está en Argentina, donde el cierre se fija cinco días antes de que el control previo de concentraciones de la Ley 27.442 sea obligatorio, lo que reduce el riesgo de que la autoridad bloquee o retrase la compra; según la prensa local no es una condición del contrato, sino una cuestión de calendario. El pago adelantado de tres años de licencia de marca sugiere que las tiendas seguirán un tiempo con el nombre Dia, lo que obliga a cuidar en el contrato el uso de la marca y la responsabilidad frente a terceros.
Para quien compra en un Dia en España, nada cambia mañana. La pregunta incómoda es otra: si una cadena con casi mil tiendas vale unos 48 millones, ¿cuánto valor destruyó Argentina a los accionistas de Dia en la última década? La respuesta está en esos 100 millones de minusvalía, que reconocen tarde una pérdida que ya existía.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Cuando una empresa vende una filial, compara el precio con el valor por el que la tiene registrada en sus cuentas (su valor en libros). Si el precio es menor, reconoce una pérdida, aunque no salga dinero de la caja: la pérdida ya existía, solo que no se había anotado. Ejemplo simplificado: si Argentina figuraba en el balance por 148 millones y se vende por 48, la cuenta de resultados recoge unos 100 millones de pérdida, pero la caja de Dia sube en 48. Además, cuando se vende una filial en otra moneda, las normas contables (NIC 21) obligan a pasar a resultados las diferencias de conversión acumuladas en el patrimonio, algo que en países con moneda muy depreciada, como Argentina, suele engordar la pérdida. Por eso los analistas separan el resultado contable de la caja: una minusvalía grande puede ir acompañada de una mejora real para la empresa.
Para profundizar: OPA obligatoria y OPA voluntaria: por qué cruzar el 30 % de una cotizada obliga a ofrecer a todos el mismo precio
Qué vigilarCierre de la operación el 12 de noviembre; entrada en vigor del control previo de concentraciones en Argentina el 17 de noviembre; cuentas anuales de 2026 de Dia (febrero-marzo de 2027), donde se verá el impacto final; y la próxima refinanciación de su deuda.
La ficha: todas las cifras
- Precio: unos 53,8 millones de dólares (unos 48 millones de euros), según Alimarket, ESM Magazine y El Economista (Argentina).
- Desglose, según Alimarket: unos 40 millones de dólares por las acciones, 9 millones por el pago adelantado de tres años de licencia de la marca Dia en Argentina y unos 4,8 millones por créditos intragrupo.
- Comprador: Dorinka S.R.L., controlada por el Grupo de Narváez (GDN), que opera ChangoMás (la antigua Walmart Argentina) y la cadena ecuatoriana Tía.
- Perímetro: 991 tiendas a finales de septiembre de 2026 (1.007 al cierre de 2025), un 75% franquiciadas y un 95% en el área metropolitana de Buenos Aires.
- La filial perdió 54 millones de euros y consumió 14 millones de caja en los doce meses hasta junio de 2026.
- Impacto estimado: unos 100 millones de euros negativos en la cuenta consolidada por la diferencia entre el valor en libros y el precio (Alimarket, que cita la comunicación de Dia; Finimize da la misma cifra).
- Cierre previsto: 12 de noviembre de 2026; tras la venta, Dia queda con más de 2.400 supermercados en España.
- Pro forma sin Argentina (12 meses a junio de 2026, según Alimarket): margen ebitda ajustado del 6,9% frente al 5,7% reportado y beneficio de actividades continuadas de 169 millones frente a 110.
Cómo lo hemos verificado
La venta, el comprador, el precio de unos 53,8 millones de dólares, el número de tiendas y el cierre del 12 de noviembre coinciden en Alimarket, ESM Magazine y El Economista de Argentina. La minusvalía de unos 100 millones y el desglose del precio proceden de Alimarket, que cita la comunicación de Dia, con la cifra de impacto confirmada también por Finimize; no hemos podido leer la nota original. Hay una discrepancia menor: algunas fuentes hablan de pago en efectivo al cierre y Alimarket desglosa una parte en licencia de marca y créditos intragrupo; y la fecha del anuncio figura como 5 o 6 de noviembre según la fuente. El ejemplo numérico del concepto es ilustrativo, no el valor en libros real.